今回の記事の重要ポイント(三点)
・9月12日公開の動画で、資産1億円を伝える節約系YouTuberのくらま氏と、結婚後の使い方を問う結婚相談所の勝倉千尋氏の辛口な応酬が話題になった。
・資産を残すことにも、日々の暮らしに使うことにも意味があり、同じお金でも、持つ本人と結婚相手とでは期待する役割が違うことがある。
・問題は倹約そのものではなく、何に使い何を守るかを二人で合意できるかにある。広く好かれることと、金銭感覚の合う相手と暮らすことは別の目標になる。
資産1億円のくらま氏が結婚相談所で「40連敗」の理由を診断された
節約系YouTuber「倹者の流儀」のくらま氏は9月12日、結婚相談所ナレソメ予備校を運営する株式会社ナレソメの勝倉千尋取締役に婚活相談を受ける動画を公開した。くらま氏は動画内で、33歳、資産1億円、会社員の年収430万円に資産収入や副業を合わせて年800万〜1,000万円近い収入があり、生活費は月7万円だと説明した。
マッチングアプリや街コンで40人と会って交際に至らず、結婚相談所は未経験だという。
勝倉氏は、相談所の現場では資産の額が結婚の決め手になることはほとんどなく、評価されるのは資産より毎年入る収入だと述べた。1億円を運用すれば元本を減らさずに年3〜4%、300万〜400万円を使えるというくらま氏の説明には、使う気がないから1億円が貯まっているのであり、家族に使われないお金は相手から見れば無いのと同じだと返した。
一方で、くらま氏が「1億円は据え置き、結婚後の収入は家庭に入れる」と述べると、勝倉氏はそれができた上での1億円は強いと評価を改めた。くらま氏は動画の終盤で自費での入会を表明した。動画の説明欄には株式会社ナレソメの提供であることと、勝倉氏が通常より辛口で対応している旨の断り書きがある。再生回数は9月15日時点で約46万回に達した。
動画の一部が切り抜かれてXで広がると、勝倉氏は13日と14日に補足を投稿した。1億円を前面に出すより実質年収700万〜800万円と伝える方が実態に近く、妻のために資産を取り崩せと言っているのではなく、結婚生活に反映される分だけを評価するという趣旨で、14日の投稿は15日時点で185万回以上表示された。
関連記事
1億円が「年400万円」と言われる根拠と、結婚相談所がお金を見る順番
手取り26万円から7年半で1億円を貯めた投資法
くらま氏は、貯蓄ゼロから約7年半で総資産1億円を築いたと著者略歴で公表している会社員です。幻冬舎ゴールドオンラインの著者ページによると、ニートやフリーターを経て上京し、社会人1年目で奨学金約300万円を完済しています。4年半で貯蓄2,000万円に到達し、その後3年足らずの32歳のときに総資産1億円を超えました。
2026年2月にはKADOKAWAから『手取り26万円でもできる 資産1億の作り方』を出版しています。
運用の中身は、全世界株式のインデックスファンドを軸に、金と暗号資産を組み合わせる方法だと同書で説明しています。動画でも、資産の大半をインデックスファンドで運用し、ビットコインも保有していると本人が話しています。発信の中心は支出を抑える方法で、生活費が月7万円という数字はその象徴として本人の動画や著書に繰り返し登場します。
婚活で1億円を伝える理由も、本人は動画の5か月前に説明しています。2026年4月のXの投稿では、資産の自慢ではなく「資産収入で年収400万円相当ある」という稼ぎの証明であり、仮に失業しても安定した経済基盤で家庭を運営できると伝えるためだと書いています。
「1億円で年400万円」は、その400万円を実際に使う前提で成り立つ
運用資産の3〜4%を毎年使えるお金と見なす考え方として、4%ルールが知られています。1994年に米国のファイナンシャルプランナーが提唱し、1998年にトリニティ・スタディと呼ばれる研究が確かめたものです。
内容は、株式と債券を組み合わせた資産から初年度に4%を引き出し、翌年以降は物価に合わせて引き出し額を調整しても、米国の過去データでは30年間資産が尽きないことが多かった、という結果です。示しているのは資産の寿命で、元本が減らない保証でも、毎年決まって入る収入でもありません。
くらま氏の伝え方は、この考え方に沿っています。1億円は元本として据え置き、そこから生まれる年400万円前後を資産収入として数える形で、給与や副業だけでなく保有する資産も家計を支える力になる、というのが本人の主張です。勝倉氏が13日の投稿で勧めた「本業と配当等で実質年収700万〜800万円」も、その資産収入を数えに入れた言い方です。
動画で二人がぶつかったのは、数え方ではなく、その400万円を何に使うかでした。勝倉氏の見方は、生活費月7万円で1億円を貯めた人が、運用で増えた分を家族の暮らしに回すとは考えにくい、というものです。
運用で得たお金を再投資すれば、今の生活費に使える額は増えません。一方で、将来の備えを厚くする意味はあります。資産を持つ側はそこに安心を見いだし、結婚相手の側は、それが日々の生活や将来の選択にどうつながるのかを知りたい。すれ違いは、お金の有無ではなく、そのお金を何のために持っていると捉えるかにあります。
結婚相談所が確かめるのは年収で、決まっていないのは使い方
結婚相談所は、アプリや街コンと違って条件の開示が前提の市場です。日本結婚相談所連盟(IBJ)に加盟する相談所の説明では、男性は年収の記載と源泉徴収票などの収入証明の提出が求められ、独身証明書も必要です。資産は預貯金や投資信託といった種類を任意で選んで公開する形で、金額を書く欄はありません。勝倉氏はこれを「情報が開示されたフェアな市場」と表現しました。
年収や資産額から分かるのは、その人にどれだけ経済的な余力があるかです。旅行や住まいにどの程度お金を使いたいのか、将来のためにどこまで残したいのかは、金額からは分かりません。プロフィールで比べられるのは前者で、後者は会ってから二人で決めていく部分です。
結婚相手に経済力を求める傾向は、男性側でも強まっています。国立社会保障・人口問題研究所の第16回出生動向基本調査(2021年)では、女性の経済力を重視または考慮する男性が48.2%と前回から上昇し、男性の家事や育児の能力や姿勢を重視する女性は70.2%でした。相手に求めるものが、お金と家庭への関わり方の両面に広がっています。
切り抜きで消えた部分と、勝倉氏が言っていたこと
Xで広がった切り抜きは「家族に使われない1億円は無いのと同じ」という一節でした。動画の全編では、勝倉氏はくらま氏の取り崩し計算を理解したうえで、使う予定のないお金は相手の側から見れば自分のものでも家族のものでもないと説明し、「そのお金をあなたのためにこう使える」という説明がなければ額そのものは魅力にならないと話しています。
勝倉氏は相談所の現場の感触として、金銭感覚の一致が夫婦の価値観で重い比重を占めること、年収の高い男性ほど相手の年収を見ること、堅実な女性は積立投資をしていることをプロフィールに書くことも挙げています。
くらま氏の側も、相手を見る基準は同じ型です。動画の中で、年収400万円で貯金1,000万円の女性は堅実さや生活の姿勢が見えて魅力的だと語っています。相手の貯蓄行動から価値観を読むという評価のしかたは、双方に共通しています。一人暮らしのときの倹約ぶりだけで、結婚後の使い方まで決めつけることはできません。
関連記事
資産7億円でも買い戻せないもの 桐谷さんのがんの後悔と高額療養費改定が問う「貯めすぎ」【海外の反応・解説】
海外の反応
貯める自分と、使う恋人。将来の負担はどう分けるのか
今回の動画への反応は、英語圏の掲示板には見当たりません。ここで取り上げるのは、貯める側と使う側の交際が結婚を考える段階に入ったときの相談です。アメリカの掲示板Redditの恋愛相談板に、交際5か月の32歳男性が「自分は貯める側、相手は使う側で、結婚を考えると不安になる」と投稿しました。彼女は33歳で実家暮らし、貯蓄は少なく、デート代はほぼ男性側が払っています。
集まった反応は、「そこは相性の問題だから別れたほうがいい」と切る声と、「話し合って二人の設計をやり直せ」と促す声に大きく割れました。
以下はスレッド内のユーザーコメントの抜粋・翻訳です。
彼女と腰を据えて、支出の習慣について自分の懸念を伝えたことはあるのか。将来について深い話をしてきたと書いているが、今この時点では、現在についての深い話のほうが必要になる。
(投稿主)
自分のお金の状況にストレスを感じていると伝えたことはある。彼女も、お金のことはストレスだと言っていた。少しは話した。彼女は「お金のことは全部話し合っていい」と言ってくれている。自分は公認会計士で、お金や財務は自然に扱える。彼女にとってはもっと難しいことのようだ。予算を組むのは大変だろうが、支えたいと思っている。一緒に作ることはできる。ただ、その言葉を彼女に言うのが自分には難しい。
彼女が家計の話を受け入れていること自体はいい兆候だ。
そのうえで、元の投稿にあった「将来の話」について言っておきたい。将来の話には当然、お金の将来も含まれているはずで、そこにはいくつも答えが要る(ここで答える必要はない。二人が把握していて、同じ認識でいればいい)。
彼女の目標は何か。将来、何を実現したいのか。お金の何が彼女にとってストレスなのか。それによって取るべき近づき方が変わる。月々の支出を把握し続けることなのか。腰を据えて予算を説明したとして、彼女はどれくらい続けられそうか。
この会話が楽になることはない。お金と支出の話が楽だったことなど一度もない。それでも、二人がどこに立っているかははっきりさせる必要がある。一度で全部やり切る必要はない。ゆっくり進めればいい。
彼女は33歳で実家暮らし。実家にいるから使う側でいられる。しかも一緒に住めば、彼女は自分に金がないことを理由に、あなたが払うことを当然だと思うようになる。結婚すれば、今度はあなたに金がなくなる。
別れたほうがいい。あなたたちは全く噛み合っていない。
「とにかく別れろ」というコメントを真に受けなくていい。まあ、この手の定番がすぐ湧いてくるのがRedditらしいところだが。
ただし、彼女と真剣に話す必要はある。それは支配的な行為とは違う。腰を据えて、自分が気づいたことを裁くような口調を避けて伝え、自分個人の将来の目標と、この関係に持たせたい目標を話す。
そのうえで、そこへ行くにはどんな習慣が要るのか、彼女の支出の習慣がその目標に対してどう働くのか、自分が何を恐れているのかを話す。
彼女がその会話に本気で向き合えないなら、あるいは問題があると感じないなら、その時点で本当に噛み合わないのかもしれない。というのも、その先はあなたが貯めすぎて彼女が使い続ける形になり、どこかで恨みが出るからだ。だから真剣に話すこと。ただ、必要な形で受け止めてもらえなかったなら、相性の問題を考えたほうがいい。
私も「別れろ」の大合唱には賛成しない。ただ、この手のずれが持つ意味に目をつぶるのもよくない。これは関係を壊す四大要因のひとつでもある。子ども、宗教、政治、そしてお金の四つ。
私はお金が大きな原因で結婚に失敗した経験があり、今思えば全く違うやり方をしただろう。
投稿者が探すべきは中間地点だ。波風を立てないために折れるだけでもなく、彼女の支出に本心から納得できて、彼女のほうも抑えられることに納得できて、どちらも相手を恨まずにいられる地点になる。
もしこれが関係を沈める氷山なら、交際5か月で見えているのはまだ先端だけだ。
結婚や子ども、将来を一緒に築く話をしているなら、その将来のお金の側面にも向き合う必要がある。人生を一緒に組み立てるという話において、これは小さな違いではないからだ。
彼女が自分のお金をどう使うかを管理する必要はない。ただ、二人のお金についての価値観と目標が実際に噛み合っているのかは、知っておく必要がある。放っておけば収まる、という話ではない。
それと、全部払うのは構わないと書いておきながら、同時にお金の格差に不満を持つのは、少し矛盾している。支出の大半を自分の責任として引き受けているのだから。男だから全部払わなければならないわけでもない。
私も多少の贅沢は好きだが、相手におごることと、相手の支出を自分の責任にしてしまうことは別の話だ。
デート代を全部払うのをやめること。あなたは今、共同の出費はこれからもあなたが払うのだという事実を、自分で強化している。デート用の共同口座を提案して、毎月二人で入金する形にしてはどうか。
そうすれば、彼女が継続して払えるのか、それが彼女にとって優先順位の高いことなのかが分かるし、二人でデート用の予算を立てて、その範囲内で収められるかも分かる。
そのうえで、支出と貯蓄についての考えが二人で同じではないと気づいたと伝えて、将来結婚するなら財布は分けることを勧める、と言えばいい。
共同の出費用の口座と、共同の貯蓄用の口座は別に作れる。そうすれば彼女は管理されているとは感じないし、あなたも彼女が何にいくら使うかを気にしなくて済む。逆もまた同じだ。
それでも、彼女の個人口座がいつも空で自分の口座だけが増えていく将来が居心地悪いのなら、愛があっても噛み合わないのかもしれない、という事実に向き合う必要がある。
愛だけでは足りないことは多い。お金は結婚が壊れる主因のひとつだ(そして壊れた人たちの大半も、結婚するときは自分たちの愛なら何でも乗り越えられると思っていた)。
予算を立てるのが本当にいちばんの妥協点になる。細かく刻む必要はないし、それでも彼女に自由は残る。たとえば給料のたびに10%を貯蓄に回す、そして娯楽やネット通販に使う「楽しみ用のお金」の上限を300ドルに決める、という形。
使うのをやめさせるのではなく、支出の種類ごとに手すりを付けることで、どの用途にもお金が回るようにする。
彼女はおそらく、自分がいくら、どれくらいの頻度で使っているのかを把握できていない。彼女自身もお金にストレスを感じているのだから、まずそこを見えるようにするだけでも助けになる。うちではこのやり方がいちばん効いた。
私も5か月近く会っている人がいて、彼もあまり貯めない使う側で、私は貯めるほうでもあり使うほうでもある。知り合ってまだ5か月だ。彼の家計を心配するのは私の役目ではないし、私の問題でもない。もし彼が私のお金のことを心配してきたら、私なら関係を切る。
家計と片付けの両方を引き受けるというのは、相棒というより親の役回りに聞こえる。もちろん彼女はひとりの人間で、あなたの生活に愛や喜びをもたらしているのだろう。それでも、責任を負う側であり続けることは、あなたをすり減らしていく。
取り返しのつかない約束をする前に、カップルカウンセリングを受けて、専門家により良いやり方へ導いてもらってはどうか。本当に変化が起きたなら、それでいい。起きなかったとしても、もっと悪い結果になる前に分かる。
お金はあるのに、一緒に暮らすと苦しい
最初の相談では、貯める側が将来の負担を心配していました。次の相談では、倹約家と暮らす側が、日々のお金の扱われ方に苦しんでいます。
別のスレッドでは、倹約な相手と実際に暮らし始めてから何が起きたかが話し合われています。投稿したのはイギリスに住む22歳の女性で、交際3年の相手と1年前から同居しています。二人とも収入は多く、相手の収入は自分の2倍ほどですが、駐車場代やチップまで1ペニー単位で割り勘にしているそうです。
きっかけは、相手が食事をおごった翌日の口論でした。「素晴らしい夜だっただろう、俺が払ったんだから」と言われ、さらに「君のほうが電気も水も多く使い、食材も高いものを買うのに、それでも自分は割り勘に応じている」と言われたといいます。投稿者は慢性の胃炎で食材を選ぶ必要があり、その言葉に傷ついたと書いています。
以下はスレッド内のユーザーコメントの抜粋・翻訳です。
「二人のうち君のほうが電気も水も多く使っている」
なんということか。暮らしを倹約することと、心が狭いことは別のものだ。この人はあらゆるものの値段を知っていて、何の価値も分かっていない。気持ちのうえで少しも気前が良くない。
デートで失礼な態度を取り、自分が全部払ったことを盾にした。お金の力を振りかざしたがっている。これは良い兆候ではない。持病があるのに、食費をいくら多く使ったかを1ペニー単位で数えているのか。
本当に、この関係をよく見たほうがいい。疲れる話だ
いくつか思うところを書いておく。
相手のほうが稼いでいても、割り勘にするべきだ。結婚しているわけではないし、家計も一つになっていない。彼のほうがわずかに多く払っているとあなた自身が書いているが、それが月に数ドルの話なら、彼がそれを持ち出すのはばかげているし、細かい
割り勘が成り立つのは、二人の収入が同じくらいのときだけだ。差が大きいなら、収入に対して同じ割合を出すほうが理にかなう。共同の支出が二人の収入合計の40%なら、二人ともそれぞれの収入の40%を出す。
もっとも、彼があなたに敬意を持っているようには読めない
うちの恋人も倹約家だけれど、それでも食事に連れていってくれるし、持ち帰りを買ってきてくれるし、車にガソリンを入れてくれるし、物を買ってくれるし、こちらが何か要ると言えば聞いてくれる。
もちろん、してもらったらすぐにこちらもお金を送り返すことが多い。向こうから返してと言われたのは数回だけだ(ホテル代を折半したときと、仕事用のブーツが必要だったとき)。
返すべきなのか、返さなければいけないのか。そんなことはない。こちらがお金を使った週に向こうが返す必要がないのと同じだ
他の多くのコメントとは違う見方を出しておく。正式に何と呼ぶのかは分からないが、自分も、そしておそらくあなたの相手も、強迫的に貯めてしまう側の人間だ。お金を使うのが本当につらくて、体が痛むように感じる。
それが良くないことも、関係を壊すことも分かっている。それでも、使うことをどうしようもなくつらく感じさせる何かが自分の中にある。相手がなぜそういうお金との関わり方をしているのか、話して理解しようとしてみるといい。
自分と相手の間でうまくいったのは、家賃や旅行や外食について自分が出せる予算を先に言い、差額は相手が埋めるというやり方だった。そうすれば自分は値段に納得でき、相手は質に納得できる。たとえば民泊に自分は100ポンドを出し、相手はいい部屋に泊まりたいから残りの300ポンドを払う、という形だ
40連敗の理由は、資産の額だけでは分からない
なぜ「1億円」の評価がすれ違ったのか
今回の動画は、辛口の助言を見せる相談企画であり、くらま氏の婚活が続かなかった理由を特定するものではありません。ただ、この応酬は、資産を持つ本人と結婚相手の側とで、同じお金の見え方が異なることを考えるきっかけになります。
勝倉氏の評価は、くらま氏が「1億円は据え置き、今後の収入は家庭に入れる」と言った瞬間に変わりました。資産の額はその前後で変わっていません。加わったのは、そのお金が暮らしにどう流れるかの説明です。問われたのは額だけではなく、その先の暮らしの見通しでした。
X上の反応も、この二つの見方に沿って割れました。「元本を崩したくないのは当たり前」と、備えとしての資産の価値を認める投稿がある一方で、「結婚前の資産より結婚後の年収が生活に効く」と、家計に入るお金の側から見る投稿もあります。くらま氏自身は、失業しても家庭を安定して運営できる備えとして1億円を伝えていると4月に書いており、同じお金を備えとして見るか、家計への拠出として見るかが対立の中身です。
お金があることと、望む暮らしが一致することは別
年収や資産額からは、その人にどれだけ経済的な余力があるかが分かります。旅行や住まいにどの程度お金を使いたいのか、将来のためにどこまで残したいのかは、金額だけでは分かりません。資産があることは強みでも、その強みを生かした暮らしが、相手の望む暮らしと一致するとは限りません。
同じ1億円を持つ二人を仮定すると、違いがはっきりします。一人は「元本はなるべく残し、収入の範囲で旅行や子育てにも使いたい」と考え、もう一人は「自分が不要だと思う支出には、相手が望んでも使いたくない」と考えているとします。経済的な余力は同じでも、一緒に暮らすイメージはまったく違います。あくまで額と使い方が別物であることを示す仮定の例です。
資産を残すことにも、将来の安心や働き方の選択肢を守るという意味があります。桐谷広人さんの記事で扱った「貯める力と使う判断は別」という論点は、一人の人生の中の話でした。今回はそれが二人の暮らしに移り、問いは「その1億円を相手に使わせるか」ではなく、その資産を含めて二人が納得する暮らしを設計できるかに変わります。
結婚前に築いた資産はなるべく守り、今後の収入から生活費を出すという設計も考えられます。その設計で双方が望む暮らしを送れるのか、大きな出費や収入の減少にはどう対応するのかは、別に話し合う必要があります。
勝倉氏の評価が「これからの収入は家庭へ」で変わったように、過去に貯めた資産の分け方より、これから二人で作る家計の設計の方が、合意点を見つけやすい話でもあります。
節約の額より、相手の楽しみをどう扱うか
倹約とケチの境目は、金額の大小ではなく、相手の楽しみをどう扱うかにあります。一人の暮らしなら、自分が満足できる範囲で徹底的に切り詰めても、自分の問題で終わります。共同生活では、片方にとっての無駄が、もう片方にとって大切な楽しみである場面が必ず出てきます。
外食を減らすこと自体より、外食を楽しみにしている相手に「家で食べれば安いのに」とその価値観ごと否定してしまうことが摩擦を生みます。逆方向も同じで、将来への備えを大切にしている相手に「お金があるのだから使って当然」と求めるのも、価値観の尊重からは遠い態度です。
海外の掲示板で高収入の恋人が1ペニー単位で割り勘を求めた相談に「値段は全部知っているのに価値を分かっていない」という反応が集まったのも、額ではなく決め方への反発です。同じスレッドには、結婚前なら割り勘が当然だという意見や、収入に差があるなら同じ割合を出す方が公平だという意見も並び、負担の分け方そのものに一つの正解はありません。
合意の範囲は支出だけにとどまりません。双方の収入をどこまで一つの家計にするか、家事や育児をどう分けるか、それぞれが自由に使えるお金をいくら残すか。出生動向基本調査で男性の家事育児の姿勢を重視する女性が7割に達したことは、相手に求めるものが「稼ぐか」だけでなく「どう関わるか」に広がっていることを示しています。
貯蓄志向は「自制心」の印象を通して魅力に映る
「節約する人は魅力がない」という一般論には、海外の研究からも反論があります。米国の研究者ジェニー・オルソン氏とスコット・リック氏が公開している論文「A penny saved is a partner earned」では、対面とオンラインの出会いを使った一連の実験で、貯蓄を好む人物の方が支出を好む人物より恋愛の相手として魅力的に評価されました。
その評価には、貯蓄する人は自制心が高いという印象が関係していたと説明されています。査読誌に掲載される前の公開稿で、日本の婚活市場を検証したものではありません。
この結果と勝倉氏の助言は、別の角度から同じ場所を指しています。研究は貯蓄志向そのものが魅力に映ると示し、勝倉氏は使う意思の説明がなければケチに映ると言いました。節約が「将来の安心」に見えるか、「楽しみを制限されそう」に見えるかで、同じ行動の評価が割れる余地が両方にあります。
倹約の長所を認めることと、それだけでは相手への説明が完結しないことは、両立します。1億円を貯めた自制心は評価の材料になり得て、その自制心が二人の暮らしでどう働くのかを示す部分が、額だけでは埋まらない空白です。
広く好かれることと、合う人と暮らすことは別の目標
徹底した倹約生活を望むことで相性の合う相手が絞られるとしても、それが「倹約をやめるべきだ」という結論には直結しません。結婚を成立させるために消費生活を演じても、その暮らしを続けたくないのであれば、問題を先送りしているだけです。
勝倉氏は動画の中で、1億円も節約好きもYouTuberであることも隠さずプロフィールに書き、「堅実な家庭を築きたい」「お金の話ができる人がいい」と添えるよう勧めました。多くの人に好かれる戦略ではなく、金銭感覚の合う人に絞り込む戦略です。
海外の掲示板でも、貯める側と使う側の交際に「相性の問題だから別れたほうがいい」と切る声と、「二人の設計をやり直せ」と促す声が並び、どちらも先に「相手に何を求めるか」を決めるよう求めていました。
「1億円あってもモテない」という言葉は、この目的の違いを見えなくします。広く好かれることを目指すのか、金銭感覚の合う人と暮らすことを目指すのか。目標が違えば、同じ1億円の見せ方も、相手に求めるものも変わります。
1億円という強みを、二人の暮らしにつなげられるか
何を守り、何を楽しむためのお金かを二人で決められるか
1億円の資産に価値がないのではなく、資産があるという事実だけでは、その人とどんな暮らしができるのかまでは分かりません。年収や資産額から分かるのは経済的な余力で、その余力でどんな暮らしをしたいかは、金額からは分かりません。相談所の担当者の評価が「今後の収入は家庭へ」の一言で変わったのは、問われたのが額だけではなく、その先の暮らしの見通しだったからです。
40連敗の理由がどこにあったのかは、この動画からは分かりません。
同時に、資産を取り崩して相手を喜ばせることだけが、結婚生活への貢献でもありません。将来の安心を守ることにも、日々の楽しみを分かち合うことにも意味があります。自分にとって不要だからといって、相手にとって大切な支出まで一方的に否定すれば、倹約は相手への制約になります。反対に、資産があることを理由に支出を当然視するのも、相手が大切にしてきた備えを軽んじることになります。
問われているのは、いくら貯めたかだけでも、いくら使うかだけでもありません。何を守り、何を楽しむためのお金なのかを、二人で話し合えるかどうかです。
それではまた、次回の記事でお会いしましょう。
YouTubeでも配信中
せかはんでは、記事の内容をまとめた解説動画とショート動画を配信しています。動画で振り返りたい方はこちらからどうぞ。
▼記事が面白かったら応援クリックお願いします!▼

▲更新の励みになります!▲
関連書籍紹介
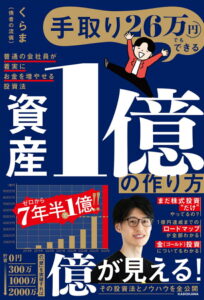
『手取り26万円でもできる 資産1億の作り方 普通の会社員が着実にお金を増やせる投資法』
くらま(倹者の流儀)(KADOKAWA/2026年02月刊)
今回の動画に出ているくらま氏本人が、貯め方・稼ぎ方・増やし方の三つに分けて、資産100万円から1億円までの各段階で何をしたかを順に書いた一冊です。株式投資と金への投資の組み合わせ方や、支出を抑える具体的な工夫が中心になっています。
今回の記事で扱った「1億円が年400万円と語られる背景」や「月7万円という生活費の位置づけ」は、この本にある考え方の延長にあります。動画の切り抜きだけでなく、本人がどういう順番で資産を積み上げてきたのかを原典で確かめたい方に向きます。

『共働き夫婦 お金の教科書』
山崎俊輔(プレジデント社/2018年10月刊)
結婚、妊娠・出産、家計の分担、貯蓄、転職、家事、住宅購入まで、共働きの二人が決めなければならないお金のルールを場面ごとに並べた実務書です。どちらがいくら出すか、どこまでを一つの財布にするかといった、単身者向けの家計本が扱わない論点が主題になっています。
今回の記事で扱った「何にお金を使い、何を守るかは、会ってから二人で決める条件だ」という部分を、実際の決め方のレベルまで下ろして読める本です。金銭感覚の違いを相手の人格の問題にせず、仕組みで調整したい方に向きます。
『1年で決める! アラサー女の婚活戦略マニュアル』
勝倉千尋(実業之日本社/2025年12月刊)
今回の動画で助言している勝倉氏が、結婚相談所の現場から見た婚活市場の構造を、女性向けの戦略としてまとめた一冊です。市場で何が開示され、何が比較され、どの段階で何が決まるのかを、相談所側のデータと論理で説明する形を取っています。
今回の記事で扱った「相談所は情報が開示された市場である」という見方は、この本の立場そのものでもあります。動画で勝倉氏が男性側に何を求めていたのかを、反対側の立場から確かめたい方に向きます。
参考リンク
- 【資産1億円男の婚活】33歳で40連敗の男が結婚相談所のプロにマジレスされた末路・・・【勝倉千尋】|倹者の流儀(YouTube)
- 勝倉千尋氏の投稿(2026年9月14日)|X
- 勝倉千尋氏の投稿(2026年9月13日)|X
- くらま氏の投稿(2026年4月13日)|X
- くらま(倹者の流儀)著者ページ|幻冬舎ゴールドオンライン
- 手取り26万円でもできる 資産1億の作り方|KADOKAWA
- 第16回出生動向基本調査 結果の概要|国立社会保障・人口問題研究所
- Retirement Savings: Choosing a Withdrawal Rate That Is Sustainable(Cooley, Hubbard & Walz, 1998)|AAII Journal