今回の記事の重要ポイント(三点)
・日銀は9月18日、政策金利を1.25%へ引き上げると決めた。1995年以来の水準で、採決は賛成7・反対2、新しい方針は24日から適用される。
・同じ9月に欧州中央銀行と米FRBも0.25%の利上げを決めており、中東発のエネルギー高が三つの中央銀行に共通する背景にある。
・利上げは事前に広く予想され、日米の金利差は9月初めと比べて変わらなかった。発表後は追加利上げの先行きが期待ほど強くないと受け止められ、円は一時157円台まで下げた。
日銀が1.25%へ利上げ、反対2票で円は157円台へ
日銀は9月18日の金融政策決定会合で、政策金利を1.0%程度から1.25%程度へ引き上げた。1.25%は1995年4月以来、約31年ぶりの高さで、6月の利上げから3か月での追加となった。採決は賛成7・反対2で、浅田統一郎委員と佐藤綾野委員が据え置きを主張して反対した。
浅田委員は消費者物価の上昇率が2%を下回り経済も強いとはいえない点を、佐藤委員は経済・物価が大きく加速している状態ではない点を理由に挙げた。
公表文は、原油高と円安に加えてAI関連需要の拡大で国内企業物価が高い伸びを続けているとし、経済・物価情勢に応じて引き続き政策金利を引き上げるとした。植田和男総裁は午後の記者会見で、物価の上振れリスク次第では連続利上げや利上げ幅の拡大も排除しないと述べたと報じられている。
利上げは事前に織り込まれており、発表後の東京外国為替市場では円が売られた。朝方に1ドル=156円10銭前後だった円相場は、午後1時時点で1ドル=157円05〜06銭と前日比1円37銭の円安で、夕方には157円台後半まで下げた。
日本経済新聞や共同通信は、反対が2票入ったことで追加利上げの観測が後退したためと伝えている。同じ日の朝に公表された8月の全国消費者物価指数は、生鮮食品を除く総合が前年比1.7%で、7月の1.8%から伸びが縮んだ。
関連記事
三つの中央銀行が同じ月に動くまで
原油高などのインフレ圧力を背景に、米欧日が同じ月に利上げした
今回の利上げは日本だけの判断ではなく、2026年9月に世界の主要な中央銀行がそろって金利を上げた流れの一部です。共通する背景は中東情勢による原油高で、ブレント原油は9月上旬に1バレル100ドルを超える水準で推移していると報じられています。原油が上がると、ガソリンや電気代だけでなく、輸送費や包装資材を通じてあらゆる商品の値段に波及します。
欧州中央銀行(ECB)は9月10日に利上げし、中東の紛争がインフレ圧力を生み続けていると説明しています。米FRBは9月16日に2023年7月以来となる利上げを決め、声明でインフレが依然として高いことを指摘しています。日銀はその2日後に続きました。
エネルギー高は三つに共通する背景の一つで、国内の需要や賃金、値上げの広がりはそれぞれ違うため、利上げの判断を原油価格だけでは説明できません。
| 中央銀行 | 利上げの日 | 政策金利(利上げ後) | 直近の消費者物価(前年比) |
|---|---|---|---|
| 欧州中央銀行 | 9月10日 | 2.50%(預金金利) | 3.2%(8月) |
| 米FRB | 9月16日 | 3.75〜4.00% | 3.4%(8月) |
| 日銀 | 9月18日 | 1.25% | 1.9%(8月。生鮮食品を除くと1.7%) |
いずれも0.25%の利上げ。出典はECB・FRB・日銀の公表文、Eurostat、米労働省の発表を伝えた報道、総務省統計局。
三つの中央銀行は同じ方向へ動いていますが、出発点がまるで違います。米欧は3%台の物価に4%前後や2%台半ばの金利で向き合い、日本は1%台の物価に1.25%の金利です。「31年ぶりの高さ」でも、この三つの中では最も低い金利のままです。
為替を動かすのは金利差と、その差がこれからどう変わるかの見通し
お金は利回りの高い通貨へ流れます。政策金利の差は、短期の運用利回りや資金を借りる費用の差につながり、円よりドルで運用する動機になります。預金金利そのものとは違い、外貨運用には為替変動の影響もありますが、日々の値動きを大きく左右するのは、この金利の差と、その差がこれからどう変わるかの見通しです。
日銀の利上げそのものは、日米の金利差を0.25%縮めます。しかし同じ月に米国も欧州も0.25%上げたため、9月初めと比べると差は変わっていません。今回の政策金利の変更だけを見れば、月初にあったドルの金利面の優位は残ったままです。
しかも市場は、決定の前から1.25%を値段に織り込んでいます。9月上旬には日銀の利上げ観測が強まって円が買い戻され、7日には一時154円台まで円高が進んだと報じられています。翌8日には米財務長官が円売りを牽制する発言をし、円高の側に追い風が吹いていました。
この時点で「利上げする」という材料は使い切られており、決定当日に残っていた関心は「次はいつ、どこまで上げるのか」だけです。そこへ反対2票が入り、一部の市場参加者には利上げのペースが速まる見込みを持ちにくくする材料と受け止められ、円が売られる展開になりました。
日銀の中には「早すぎる」と「遅すぎる」の両方がいる
反対した2人のうち浅田委員は店頭の物価がまだ2%に届いていないことを、佐藤委員は物価と景気が加速していない中での利上げの時期を問題にしています。どちらも高市政権のもとで任命された委員ですが、公表された反対理由は物価と景気の判断で、公表文に任命者の意向を示す記述はありません。
実際、8月の消費者物価は生鮮食品を除いて1.7%で、決定当日の朝に公表された数字は7月より伸びが縮んでいます。生鮮食品とエネルギーを除いても1.9%で、どちらで測っても1%台です。
この店頭の物価の低さには、政府の政策でエネルギー価格が押し下げられている分が含まれています。ガソリン税の上乗せ分の廃止などで、電気代やガソリンは前年より安くなっています。
一方で企業が仕入れる段階の物価は前年比7%台、輸入物価は円ベースで2割を超える伸びで、川上と店頭の間に大きな段差があります。8月は前月比で見ると企業物価も輸入物価も下がっており、前年比の高さと足元の動きは分けて読む必要があります。日銀は、この川上の圧力が2026年度後半以降に店頭へ届き、物価が2%をはっきり上回ると見ています。
同じ公表文には、逆の方向の反対も書かれています。高田創委員と田村直樹委員は、物価はすでに目標の水準に達しているとして見通しの記述に反対しました。高田委員は7月の会合で1.25%への利上げを提案して否決されており、日銀は2か月遅れでその水準に追いついています。9人の委員会は、「まだ早い」2人と「もう目標に着いている」2人に挟まれています。
海外の反応
利上げの発表直後、英語圏の掲示板でも「なぜ上げたのに円が売られるのか」という話題が並びました。
Redditの日本関連の掲示板r/japanでは、反対票を投じた2人の委員の顔ぶれと、円相場の行方に関心が集まっています。
以下はスレッド内のユーザーコメントの抜粋・翻訳です。
(投稿主)
反対した日銀の審議委員2人は、どちらも高市首相が任命した人物だ。高市はきっと「金利は下げるべきだ」と言い出すだろう。
金曜に終わった2日間の会合で、日銀は政策金利を1.00%から1.25%へ引き上げた。採決は7対2。緩和寄りの浅田統一郎委員と佐藤綾野委員が反対に回った。
7月の報道ではこうだ。「金融緩和に前向きな高市早苗首相が自ら選んだ浅田氏は、中東情勢の不透明さが生産と雇用を損ないかねないとして、6月の利上げに反対票を投じたと語った」
2023年2月の話も残っている。「佐藤氏は与党のリフレ派(金融緩和で物価と景気を押し上げるべきだと考える一派)議員の集まりで、円安は『日本経済に確実に恩恵をもたらす』と述べ、安倍晋三元首相の経済政策、いわゆるアベノミクスの路線を続けるべきだと語った」
笑わせる。市場はいつだって、自分の動きを正当化する理由を後から見つけてくるだけだ。
経済記事に出てくる「〜の後に」が「〜のせいで」を意味していることは、めったにない(編集注:スレッドの見出し「反対票の後にドルが157円を突破」を指している)。
月末までにまた160円だろう。賭けてもいい。
年末には165円まで行ってほしいところだ。
なぜ「行ってほしい」なんだ?
2週間前の水準に逆戻り。いったい誰に予想できただろうね。
というより、米国と日本の金利の差を見ればいい。米国か日本が為替介入(通貨を売り買いして相場を動かす政府・中央銀行の操作)を続けない限り、こうなるのは当然だ。
この流れは、日本が本当に別の手を試すまで続く。利上げはもう投資家の計算に織り込まれている。この数年ずっとやってきたことだから、為替への効き目はどんどん薄くなる。手の内が読まれた手段になっているからだ。
かといって日銀が米国並みの金利まで上げれば、普通の日本人には悲惨なことになる。ここでは変動金利の借り入れがとても多い。米国と投資を奪い合うためだけに金利を3倍にすれば、国内は大混乱になる。
話は「投資を奪い合う」ことだけではない。原材料の値段もある。円が安すぎると、企業は製品を作るための輸入がしづらくなる。輸出品なら円安で割安に見えるぶん影響は小さいかもしれないが、国内で売るものは値上げせざるを得なくなる。
それはそうだが、利上げは効いていない。別の手を打つ必要がある。金利は普通の人の暮らしに響くし、日本人が財布のひもを締めて国内の景気がさらに悪くなるところまで行きかねない。
反対票を投じた2人はよくやった。利上げは円安のペースをわずかに緩めているだけで、1回ごとの効き目は落ちている。日本は長い目で通貨を強くする別の道を探すべきだ。1.25%になったところで、米国も金利を上げ続けている以上、投資の奪い合いで勝てるわけがない。
経済を専門に語るr/Economicsでは、同じ出来事が米国側の事情から見られていました。
以下はスレッド内のユーザーコメントの抜粋・翻訳です。
それにしても、日銀が利上げしたあとにドル円が157円まで上がったのは妙だ。利上げのあとは円が強くなるものではないのか?
すでに織り込み済み(市場が事前に予想して価格に反映していること)だったなら、そうはならない。
米国も利上げしたから、もともと持続不能なほど開いている金利差に追いついただけだ。市場は日本がもっと引き締めに前のめりになると期待していたのに、緩和寄りに見えた。
日本人ではない立場から聞くが、1.25%の金利は高いと言えるのか。米国の感覚では、高いと言えるのは8%を超えたあたりからだ。1.25%はアメリカ人には破格の安さに映る。
日本にとっては相当に高い。そしてこれは米国債の市場にも大きく響いてくる。
本当にそうだろうか。金利差はここ何年も大きいままだ。
そう、円キャリートレード(低金利の円を借りて、より利回りの高い資産に投資する取引)があるからだ。日本は何年も金利がほぼゼロだったので、円を大量に借りて米国債を買うのが当たり前になっていた。1%で借りて3.5%の米国債を買えば、その差が手元に残る。市場で最も安全な儲け方だ。これが何十年も、何兆ドルという規模で続いてきた。おかげで米国債には常に買い手がいた。日本が世界最大の米国債保有国なのはそのためだ。
ところが今、円は下がり続けている。通貨を守り、記録的な物価高を抑えるために、日本は何十年ぶりかで金利を付け始めた。すると円キャリートレードの旨みは減る。米国は巨大な国債の買い手を失う。これまでなかった需給のずれが生まれる。国債は出てくるのに買い手が足りないから、新しい買い手を呼ぶために利回りが上がる。利回りが上がれば、米国内のローン金利も上がる。見るべきは10年債と30年債だ。
もちろんこれは米国債市場の一部でしかなく、金利上昇には同時に効いている要因が他にも山ほどある。それでもこれは大きな駆動力だ。日米の金利差が何年ぶりかの大きさだというのは、この問題の症状であって、歓迎すべきことではない。
私が言いたいのは、キャリートレードが成り立つのは金利差のせいであって、金利の水準そのもののせいではない、ということだ。
市場が採点しているのは、次の利上げまでの距離
「31年ぶり」より「次はいつか」が円の値段を決めた
利上げそのものは、決定の2週間前に値段に織り込まれていました。18日の正午前に日銀が公表したもののうち、市場にとって新しい情報は二つだけです。委員9人のうち2人が反対したこと、そして総裁が次の利上げの時期や幅を数字で示さなかったことです。円が売られたのは、この二つが「利上げの速度はこれ以上は上がらない」と読まれたからだと、日経や共同通信は伝えています。
ただ、市場の受け止めは一枚岩ではなかったようです。7対2の採決を想定内と見て12月の追加利上げ予想を据え置いた証券会社もあると報じられており、反対票を材料に円を売った参加者と、何も変わっていないと見た参加者が同じ日に混在していました。会見の途中で円が買い戻される場面があり、夕方に再び157円台後半まで下げた値動きは、その揺れをそのまま映しています。
日銀の文言だけを読めば、方向は逆です。公表文は引き続き利上げを続けると書き、総裁は連続利上げや幅の拡大も排除しないと述べたと報じられています。利上げに賛成した高田創委員と田村直樹委員は、物価見通しの記述には「もう目標に達している」として別の理由で反対しており、委員会には慎重派と積極派の両方がいます。
採決の割れ方と、委員会全体がどこへ向かっているかは、分けて読む必要があります。反対理由の詳しい中身は10月1日公表の「主な意見」で分かります。
世界が同じ方向に動く間は、日本だけ上げても円は戻らない
日本が0.25%上げるたびに米国も0.25%上げれば、金利差はいつまでも縮まりません。FOMC参加者の大半は年内にもう1回の利上げを見込んでおり、この見通しは決定の約束ではないものの、日銀が12月に追加利上げをしても同じ時期に米国が上げれば、年末の差は今と同じままです。
円安がドルに対してだけの現象でないことも、この見方を裏付けます。決定当日はユーロに対しても円が売られ、ユーロ円は181円台へ乗せました。6月の記事で触れた「円はドルだけでなく主要通貨の全般に対して弱い」という構図は、金利が31年ぶりの高さになっても続いています。
裏返せば、円高の材料は日本の外にもあります。原油が下がって米欧の物価が落ち着き、米欧の利上げが止まれば、日本が上げ続けるだけで差は縮まります。原油高が長引けば米欧の追加利上げの可能性が高まり、日本は追いかける側に回ります。円の値段を決める変数のかなりの部分が、中東と米国の側にあります。
掲示板で話題になっていた円キャリートレードは、この金利差の上に成り立つ取引ですが、為替をヘッジしなければ円高で損失が出るリスクがあり、ヘッジをすれば費用がかかります。日本が保有する米国債にはこの取引とは別の資金も多く含まれ、日銀の利上げだけで米国債が大量に売られる関係にはありません。
関連記事
162円目前の円安が映す日本経済の弱点 物価、利上げ、海外投資のジレンマ【海外の反応・解説】
利上げをためらう理由にも、急ぐ理由にも根拠がある
反対した2人の懸念は、数字の上で無理のないものです。店頭の物価は1%台で、伸びは縮んでいます。原油高は物価を押し上げると同時に、企業の利益と家計の購買力を削って景気を冷やします。日本では変動金利の住宅ローンが多く、利上げは利息の負担を増やします。毎月の返済額がいつ、どれだけ増えるかは契約によって違います。
急ぐ側の根拠は、日銀自身の見通しにあります。川上の物価と店頭の段差は、円安と原油高の圧力がいずれ店頭に届くと日銀が見ている理由そのものです。1.25%に上げても物価の伸びを下回り、実質的な金利はなお低い水準にあります。後手に回れば結局は大きな利上げを迫られる、という考え方です。
どちらにも理由があるからこそ委員会は7対2に割れ、市場はその2票を材料にしました。利上げの是非そのものより、割れ方が円の値段に効いたのが今回の特徴です。
供給ショックには効かなくても、二次波及には効く
「原油が原因のインフレに利上げは効かない」という主張は、半分正しいものです。金利を上げても原油は安くならず、供給が細って起きた値上がりに需要を冷やして向き合えば、物価は下がらないまま景気だけが悪くなります。慎重派の反対理由は、この半分に立っています。
利上げ側が見ているのは原油ではなく、その先です。一時的なはずの値上がりが賃金と価格設定の習慣に定着すると、原油が下がっても物価は戻りません。春闘の賃上げが5%前後で続き、企業が値上げをためらわなくなった今の日本は、その入口にいます。輸入物価の伸びの一部は円安が作っており、円安は金利差の産物でもあるので、外的要因だけの話でもありません。
日本には二度の石油危機という対照的な前例があります。1973年の第1次危機では、行き過ぎた緩和で実質金利が大きなマイナスのまま値上がりが賃金に波及し、消費者物価が2割を超える「狂乱物価」になりました。1979年の第2次危機では日銀が危機の直後から利上げを重ね、賃上げも抑えられて、物価上昇は1桁台で収まっています。当時の賃金上昇率は今よりはるかに高く、同じ処方がそのまま要るかは別の問いですが、供給ショックでも早めの対応が二次波及を抑えた経験として今も参照されています。
もう一つ、1.25%はまだ「引き締め」の水準にありません。物価の伸びを下回る実質マイナス金利で、今の政策は緩和の度合いを弱める段階です。日銀の目的は物価の安定で、為替はそこへつながる経路の一つにすぎません。円高にならなくても、利上げは住宅ローンや企業の借り入れを通じて国内の需要を抑え、国内の値上げ圧力を弱める方向に働きます。
介入と口先の1年を経て、それでも157円
政府側の主な手段は、この1年でひととおり使われました。4月末から5月にかけて政府・日銀は過去最大規模の円買い介入を行ったと報じられ、7月末には日銀会合の最中に介入し、米財務省も円買いに回りました。9月に入ると米財務長官が「今や私が胴元だ」と円売りを牽制する発言をしたと伝えられています。それだけの手を打った末に、円は利上げの当日に157円台へ戻りました。
介入と口先で時間を稼ぎ、その間に利上げで金利差を縮めていく。この1年の政策はそういう組み合わせで進んできました。8月の記事で書いた「減税しながら利上げする」政策の組み合わせも続いており、財政が需要を支え、日銀が物価を抑えるという方向の違いを、市場は円と国債の両方で採点しています。減税の財源が決まらないまま利上げが進めば、国債の利回りは上がり、円は必ずしも買われません。
米国が円買いに回ったのは米国自身の判断で、日本の求めに応じ続ける保証はありません。米財務長官が利上げの前に、日本側が何をするかをかなりよく見通せる立場にあると語ったと報じられたことは、為替の主導権が東京だけにはないことを示しています。
関連記事
日米が連日で円買い介入に動いた 米国のユーロ売りが映す28年ぶりの協調【海外の反応・解説】
今後どうなりそうか
この先の円は、日銀が次にいつ上げるかより、米欧がいつ止まるかで動きそうです。市場では日銀の次の利上げは今冬という見方が出ており、エコノミストの間では最終的な到達点を2%前後と見る声があります。FRBが年内にもう1回上げれば、年末の金利差は今と変わりません。
円高へ振れる場面があるとすれば、日銀が市場の想定より速く動くと分かった時です。12月ごろの追加利上げはすでに広く予想されているため、それを確認するだけでは円買いの材料として弱い可能性があります。
10月29〜30日の会合で物価見通しを大きく引き上げる、あるいは10月の時点で連続利上げに踏み切るといった、想定を超える材料が出れば、9月上旬のような買い戻しが起きる余地はあります。逆に反対票が増えたり、総裁が慎重さを強めたりすれば、円安方向へ再び振れやすくなります。
もう一つの分岐は原油です。原油の下落はインフレ圧力を和らげる材料になりますが、米欧の中央銀行は国内の需要や賃金、値上げの広がりも同じくらい重く見ており、原油だけで利上げの停止が決まるわけではありません。原油高が長引けば米欧が追加利上げに動く可能性は高まり、日本は追いかける形になります。国内側で市場が見ているのは、10月の展望レポートと、減税の財源をどう示すかの二つです。
金利のある世界で、円の値段を決めるのは日本だけではない
「利上げすれば円高」の直感が外れた日に見えたもの
日銀が31年ぶりの水準へ利上げした日に円が売られた出来事は、為替を動かすのが金利の高さではなく金利差の先行きだということを、市場が実演した一日でした。問われたのは利上げの有無ではなく、事前の予想との差と、その後の日米の金利差の見通しです。米欧日がそろってインフレと向き合い、同じ月に同じ幅で金利を上げる間は、日本が上げても円が選ばれる理由は増えにくいままです。
反対2票は、日本の物価がまだ米欧ほど強くないという現実の反映でもあります。店頭の物価は1%台で、その低さの一部は政策で作られ、川上には輸入物価の圧力が控えています。供給ショックに利上げは効かなくても二次波及には効く、という切り分けをめぐって、委員会の割れ方そのものが市場の材料になる局面は当面続きます。
円の値段を決める変数の多くが中東と米国にある中で、今後の焦点は、日銀の政策見通しが市場の予想をどう変えるかと、減税の規模や財源が市場にどう受け止められるかの二つです。金利のある世界に戻った日本が、世界と同じ速さで歩けるのか、それとも追いかけ続けるのか。10月の展望レポートが、その最初の答えになります。
それではまた、次回の記事でお会いしましょう。
YouTubeでも配信中
せかはんでは、記事の内容をまとめた解説動画とショート動画を配信しています。動画で振り返りたい方はこちらからどうぞ。
▼記事が面白かったら応援クリックお願いします!▼

▲更新の励みになります!▲
関連書籍紹介
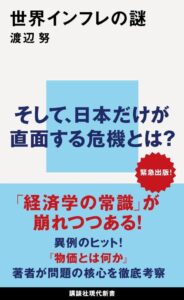
『世界インフレの謎』
渡辺努(講談社/2022年10月刊)
物価研究の専門家が、2021年以降に世界で同時に始まった物価上昇について、需要の過熱では説明しきれない部分をデータで追った新書です。供給側で何が起きていたのか、中央銀行やエコノミストが当初どこを読み違えたのかを、統計を示しながら順に検討していきます。
今回の記事で扱った「供給側の要因で起きた値上がりに利上げはどこまで効くのか」という論点は、この本が扱う問いの延長にあります。中東発のエネルギー高が世界の中央銀行を同じ方向へ動かしている現在の局面を、そもそも何が物価を動かすのかから理解したい方に向きます。

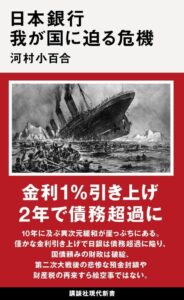
『日本銀行 我が国に迫る危機』
河村小百合(講談社/2023年03月刊)
長く続いた金融緩和から日銀がどのように出口へ向かうのか、その過程で日銀自身の財務と国の財政に何が起きるのかを、制度の仕組みに沿って説明した一冊です。国債を大量に抱えた中央銀行が金利を上げるとき、どこに負担が現れるのかを具体的に追っています。
今回の記事で扱った「減税しながら利上げする政策の組み合わせを、市場は円と国債の両方で採点している」という論点を、制度の側から確かめられます。利上げの話が家計だけでなく財政の話でもある理由を知りたい方に向きます。
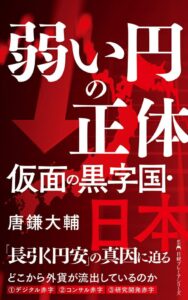
『弱い円の正体 仮面の黒字国・日本』
唐鎌大輔(日経BP/2024年07月刊)
為替の専門家が、日本の国際収支の中身を分解し、統計上は黒字でも実際の円買いにはつながっていない資金の流れを説明した新書です。デジタル関連の支払いや海外投資の広がりが、為替の需給をどう変えたのかを扱っています。
今回の記事で扱った「金利差が縮まっても円がすぐには戻らないかもしれない」という見方の背景が、金利以外の側から見えてきます。円安を金利差だけで説明することに物足りなさを感じた方に向きます。
参考リンク
- 金融市場調節方針の変更について(2026年9月18日)|日本銀行
- Federal Reserve issues FOMC statement(2026年9月16日)|連邦準備制度理事会
- Monetary policy decisions(2026年9月10日)|欧州中央銀行
- 2025年基準 消費者物価指数 全国 2026年8月分|総務省統計局
- 企業物価指数(2026年8月速報)|日本銀行
- 日銀、1.25%に利上げ 決定会合、物価高でペース加速|時事通信
- 東京円、一時157円台 日銀利上げ後に円相場下落|中日新聞(共同通信)
- Annual inflation up to 3.2% in the euro area(2026年9月17日)|Eurostat
- 1970年代の石油危機から何を学ぶか|日本経済研究センター